haluannews.id – Pernahkah Anda merasa pengajuan kredit rumah atau kendaraan tiba-tiba ditolak oleh pihak bank tanpa alasan yang jelas? Jika iya, jangan terburu-buru menyalahkan pihak lembaga keuangan. Bisa jadi, masalah utamanya terletak pada catatan riwayat keuangan Anda yang tersimpan dalam Sistem Layanan Informasi Keuangan (SLIK) Otoritas Jasa Keuangan (OJK).
Dahulu dikenal dengan istilah BI Checking, SLIK OJK kini menjadi instrumen vital yang menentukan "kesehatan" finansial seseorang di mata dunia perbankan. Skor yang buruk bukan hanya menghambat keinginan Anda untuk memiliki hunian, tetapi juga bisa menjadi penghalang dalam mencari pekerjaan di sektor-sektor tertentu.
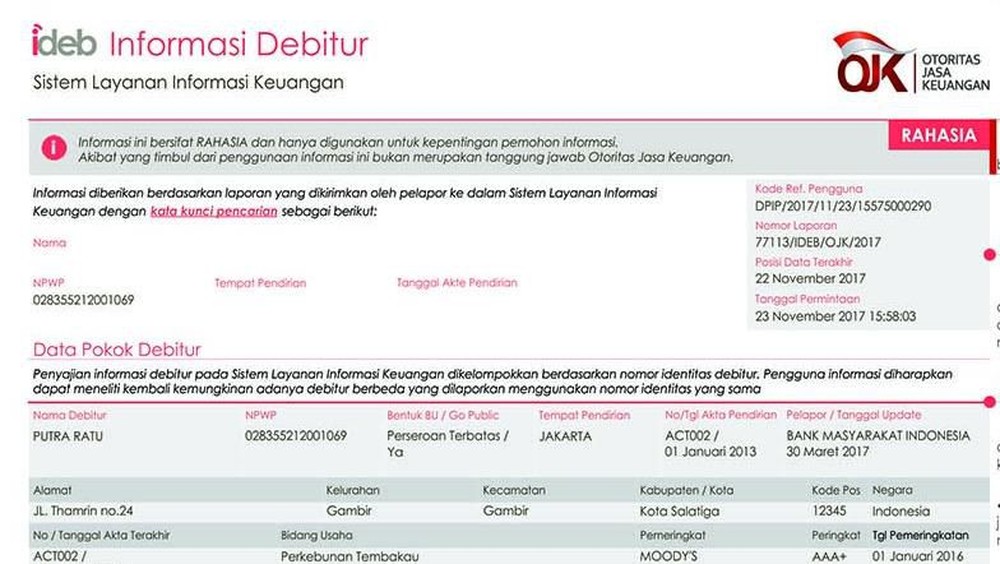
Fenomena ini kian mengkhawatirkan. Berdasarkan data dari Asosiasi Real Estate Indonesia (REI), sekitar 40 persen pengajuan Kredit Pemilikan Rumah (KPR) mengalami penolakan. Penyebab utamanya bukan karena penghasilan yang tidak mencukupi, melainkan karena skor kredit yang merah akibat tunggakan cicilan di layanan pinjaman online atau P2P Lending. Hal ini terjadi karena kini penyelenggara pinjol juga telah diwajibkan untuk melaporkan data peminjam ke dalam sistem SLIK OJK.
Lantas, bagaimana cara membaca skor tersebut? Secara umum, skor SLIK dibagi menjadi lima tingkatan. Skor 1 adalah predikat tertinggi yang menandakan nasabah memiliki riwayat pembayaran yang sangat disiplin. Sebaliknya, skor 5 menunjukkan kondisi kredit macet yang sangat parah. Hanya mereka yang berada di level skor 1 dan 2 yang memiliki peluang besar untuk disetujui saat mengajukan pinjaman baru. Jika Anda berada di level 3, 4, atau 5, maka "pembersihan nama" menjadi harga mati sebelum melangkah ke bank.
Lalu, bagaimana langkah konkret untuk memperbaiki nama baik di SLIK OJK?
Langkah pertama dan yang paling utama adalah melunasi seluruh tunggakan. Tidak ada jalan pintas untuk menghapus catatan buruk selain dengan menyelesaikan kewajiban finansial yang tertunda. Namun, perlu diperhatikan bahwa terkadang muncul data tunggakan yang sebenarnya merupakan kesalahan sistem atau kesalahan administrasi. Jika Anda merasa tidak memiliki utang tersebut, segera hubungi pihak bank atau lembaga keuangan terkait untuk melakukan klarifikasi dan pelaporan.
Setelah melakukan pelunasan, Anda tidak perlu panik jika nama Anda belum langsung bersih. Secara regulasi, pembaruan data dalam sistem SLIK OJK biasanya memakan waktu maksimal 30 hari kerja sejak pembayaran dilakukan. Sebagai langkah antisipasi agar pengajuan kredit berikutnya lancar, sangat disarankan untuk meminta Surat Keterangan Lunas (SKL) dari pihak kreditur. Surat ini bisa menjadi bukti fisik yang kuat untuk meyakinkan pihak bank bahwa kewajiban Anda telah tuntas.
Agar tidak terjebak dalam situasi yang sama, sangat bijak bagi setiap orang untuk melakukan pengecekan skor kredit secara mandiri melalui laman resmi idebku.ojk.go.id sebelum memutuskan untuk mengambil pinjaman baru. Dengan mengetahui kondisi skor kredit sejak dini, Anda dapat merencanakan keuangan dengan lebih sehat dan terhindar dari penolakan kredit di masa depan.

Tinggalkan komentar