haluannews.id – Tren penggunaan kendaraan listrik atau Electric Vehicle (EV) di Indonesia terus menunjukkan peningkatan yang signifikan. Namun, di balik kecanggihan teknologi dan efisiensi yang ditawarkan, para pemilik mobil listrik perlu mewaspadai risiko klaim asuransi yang ternyata memiliki karakteristik berbeda dibandingkan mobil konvensional.
Meskipun secara statistik persentase kecelakaan mungkin terlihat serupa, biaya perbaikan pada mobil listrik cenderung jauh lebih tinggi. President Director & CEO Oona Insurance Indonesia (ABDA), Vincent C. Soegianto, mengungkapkan bahwa sekitar 90 persen klaim kecelakaan pada mobil listrik umumnya melibatkan kerusakan pada bagian bumper depan dan belakang.
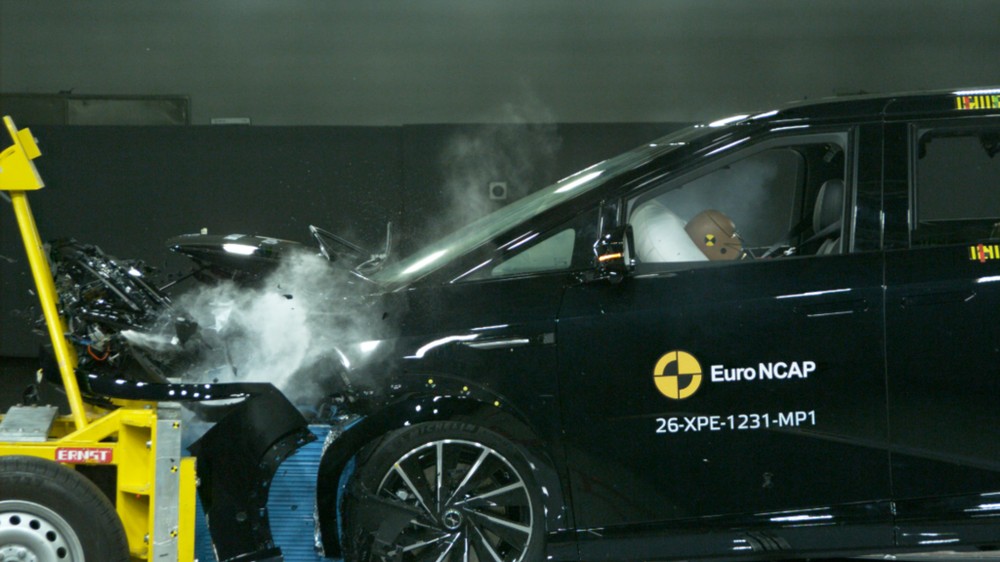
Menariknya, karena kompartemen utama mobil listrik terletak di bagian tengah, probabilitas kerusakan pada komponen vital tersebut sebenarnya lebih rendah dibandingkan mobil berbahan bakar bensin (Internal Combustion Engine/ICE). Namun, tantangan muncul ketika kerusakan justru mengenai komponen inti tersebut.
"Walaupun persentase kecelakaannya sama, tapi kalau nabrak untuk perbaikannya EV lebih mahal," ujar Vincent dalam sebuah konferensi pers di Jakarta. Hal ini disebabkan oleh harga suku cadang mobil listrik yang masih tergolong mahal serta ketersediaannya yang belum seluas mobil konvensional.
Salah satu risiko terbesar yang sering memicu klaim besar adalah kerusakan pada baterai. Kerusakan pada komponen ini sering kali menyebabkan kendaraan masuk dalam kategori total loss, yaitu kondisi di mana biaya perbaikan mencapai 75 persen dari harga kendaraan.
Vincent memaparkan tiga skenario nyata yang menyebabkan baterai mobil listrik rusak total. Pertama, akibat bencana banjir. Ia mencontohkan kasus sebuah mobil listrik yang terendam banjir selama dua minggu karena ditinggalkan di area basement yang kebanjiran. Meski baterai dirancang tahan air (waterproof) untuk kondisi tertentu, rendaman dalam waktu lama tetap akan merusak sistem secara permanen.
Kedua, kecelakaan akibat benda asing di jalan tol. Sebuah besi panjang yang jatuh dan menembus bagian bawah kendaraan dapat langsung merusak baterai, yang mengharuskan penggantian unit secara utuh.
Ketiga, faktor kebiasaan berkendara. Seorang pemilik mobil di Jakarta Barat mengalami kerusakan baterai akibat sering melewati polisi tidur yang tinggi. Hal ini menyebabkan pelindung atau cover baterai robek, sehingga air dapat masuk ke dalam komponen saat kendaraan melewati genangan air.
Karena karakteristik baterai yang harus diganti secara keseluruhan dan tidak bisa diperbaiki per bagian, Vincent menilai premi asuransi untuk mobil listrik seharusnya lebih tinggi daripada mobil konvensional. Ia juga berharap regulator dapat mempertimbangkan penyesuaian tarif ini. Saat ini, tarif premi asuransi kendaraan di Indonesia masih diatur oleh Otoritas Jasa Keuangan (OJK) dengan ketentuan yang masih menyamakan premi mobil listrik dengan mobil berbahan bakar minyak.

Tinggalkan komentar