haluannews.id – Fenomena pinjaman online atau pinjol telah merevolusi cara masyarakat Indonesia mengakses pembiayaan. Kini, bukan hanya kalangan menengah ke atas yang bisa menikmati fasilitas kredit, melainkan juga masyarakat di lapisan bawah. Sebuah fakta mengejutkan terungkap: kelayakan kredit tak lagi melulu soal rekening tabungan atau slip gaji, melainkan bisa ditentukan hanya dari nomor ponsel.
Kuseryansyah, Ketua Bidang Hubungan Masyarakat Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI), menjelaskan bahwa perusahaan pinjol, bahkan yang ilegal sekalipun, tidak sembarangan dalam menyalurkan dana. Mereka memiliki metode penilaian unik yang berbeda dari lembaga keuangan konvensional. Alih-alih skor kredit tradisional, pinjol memanfaatkan data alternatif, termasuk informasi dari telekomunikasi dan media sosial.
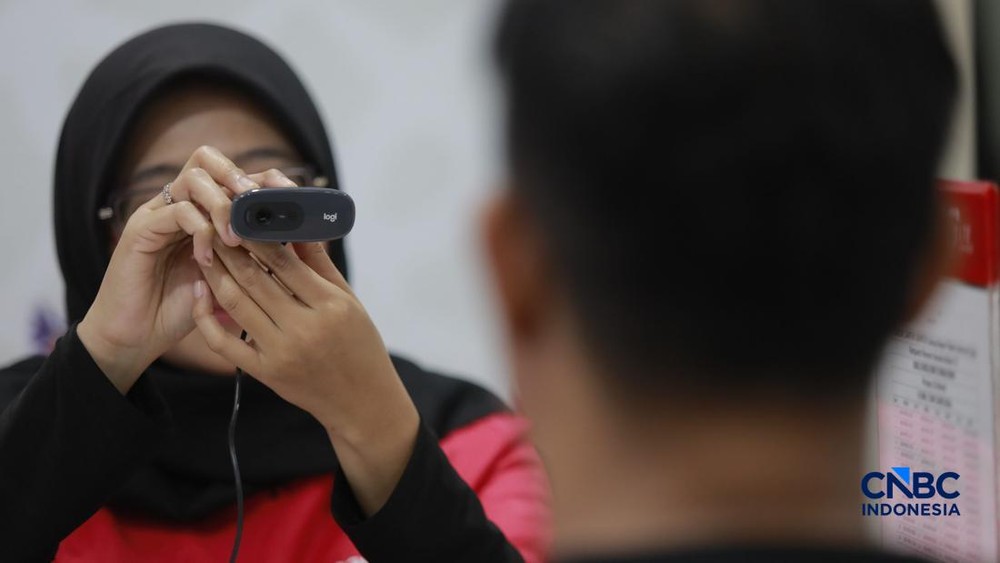
"Bayangkan, hanya dengan melihat satu nomor ponsel yang sudah aktif selama sepuluh tahun, kami sudah bisa mendapatkan skor minimal," ujar Kuseryansyah dalam sebuah diskusi di Jakarta. Menurutnya, ini adalah indikator sederhana namun kuat. Nomor ponsel yang bertahan lama menunjukkan stabilitas pengguna dan kecil kemungkinan mereka akan dikejar penagih utang. Berbeda dengan nomor yang baru aktif beberapa hari, yang tentu menimbulkan tanda tanya besar.
Indonesia menjadi pasar terbesar bagi layanan pinjol, didasari filosofi bahwa setiap individu berhak mendapatkan kesempatan pembiayaan. Ini membuka pintu bagi mereka yang sebelumnya sulit menjangkau kredit dari bank atau lembaga keuangan konvensional.
Hingga November 2025, total pembiayaan yang disalurkan melalui platform pinjol mencapai Rp94,85 triliun, menunjukkan pertumbuhan tahunan sebesar 25,45%. Angka ini memang signifikan, namun masih tergolong kecil jika dibandingkan dengan kebutuhan pembiayaan nasional yang sangat besar. Berbagai studi memperkirakan, kebutuhan dana di seluruh Indonesia bisa mencapai Rp2.650 triliun. Sementara itu, lembaga jasa keuangan tradisional baru mampu memenuhi sekitar Rp1.000 triliun, menyisakan celah pembiayaan sekitar Rp1.650 triliun hingga akhir tahun 2025.
Bahkan, riset dari EY MSME Market Study and Policy Advocacy memproyeksikan bahwa pada tahun 2026, kebutuhan pembiayaan untuk Usaha Mikro Kecil dan Menengah (UMKM) saja bisa menembus angka Rp4.300 triliun. Ini berarti, potensi kesenjangan kredit yang harus diisi bisa mencapai Rp2.400 triliun, menegaskan peran krusial pinjol dalam menopang perekonomian nasional.

Tinggalkan komentar