Haluannews Ekonomi – Profesi debt collector, layaknya pekerjaan lain, memiliki sistem kompensasi yang menarik. Besaran bayaran yang diterima para penagih utang ini ternyata bervariasi, tergantung pada sejumlah faktor. Lantas, berapa sebenarnya tarif yang mereka dapatkan setiap kali berhasil menagih utang?
Budi Baonk, seorang praktisi Asset Recovery Management dari sebuah perusahaan leasing kendaraan terkemuka di Indonesia, mengungkapkan bahwa besaran biaya jasa debt collector ditentukan melalui kesepakatan antara perusahaan leasing dan pihak penyedia jasa penagihan. Komisi atas penarikan aset biasanya ditetapkan di awal, saat surat kuasa diberikan kepada pihak eksternal.
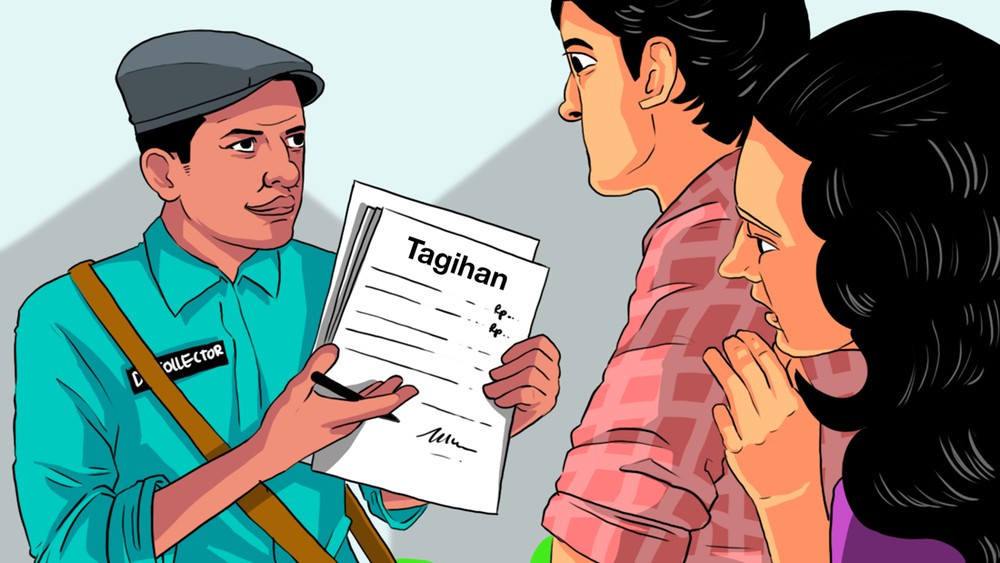
"Rentang harga (tarif debt collector) paling kecil Rp5 juta sampai Rp20 juta," jelas Budi kepada Haluannews.id, Sabtu (18/10/2025). Ia menambahkan, nilai komisi ini sangat bergantung pada jenis unit yang diamankan. Mobil keluaran terbaru tentu akan dihargai lebih tinggi dibandingkan mobil produksi lama. Selain itu, reputasi dan rekam jejak perusahaan debt collector juga memengaruhi besaran tarif yang dikenakan.
Regulasi mengenai debt collector diatur dalam POJK 22 Tahun 2023 tentang penyelenggara jasa keuangan. Pasal 62 menekankan bahwa penagihan harus dilakukan sesuai norma yang berlaku dan peraturan perundang-undangan. Artinya, penagihan tidak boleh menggunakan ancaman, tindakan yang mempermalukan, intimidasi, atau dilakukan secara terus-menerus.
Penagihan hanya diperbolehkan di alamat penagihan atau domisili konsumen pada hari Senin hingga Sabtu, di luar hari libur nasional, antara pukul 08.00 hingga 20.00 waktu setempat. Penagihan di luar waktu dan tempat yang ditentukan hanya dapat dilakukan dengan persetujuan konsumen.
Kepala Eksekutif Pengawas Perilaku Pelaku Usaha Jasa Keuangan Edukasi dan Perlindungan Konsumen OJK, Friderica Widyasari Dewi, mengingatkan konsumen untuk tidak hanya menuntut hak perlindungan, tetapi juga bertanggung jawab dalam membayar kewajiban. "Kami terus edukasi kalau tidak mau ketemu debt collector ya bayar," tegasnya.
Jika konsumen mengalami kesulitan pembayaran, Kiki menyarankan untuk proaktif mengajukan restrukturisasi kepada lembaga keuangan. Meskipun keputusan akhir tetap berada di tangan perusahaan keuangan, langkah ini lebih baik daripada menghindar dan dikejar-kejar debt collector.
OJK juga menegaskan tidak akan melindungi konsumen yang sengaja menghindari kewajiban pembayaran. Deputi Komisioner Pengawas Perilaku Pelaku Usaha Jasa Keuangan dan Perlindungan Konsumen Sarjito menyatakan, "OJK tidak akan lindungi konsumen yang nakal."
Editor: Rohman

Tinggalkan komentar