haluannews.id – Dunia keuangan digital kini tengah mengalami transformasi besar dalam cara menilai kelayakan seorang nasabah. Jika selama ini masyarakat harus melewati proses rumit seperti pengecekan skor kredit konvensional, slip gaji, hingga mutasi rekening bank untuk mendapatkan pinjaman, kini teknologi finansial atau fintech lending menawarkan cara yang jauh lebih sederhana namun cerdas.
Salah satu indikator baru yang mulai digunakan adalah durasi penggunaan nomor telepon seluler. Ternyata, memiliki nomor ponsel yang aktif selama sepuluh tahun bisa menjadi aset berharga untuk mendapatkan persetujuan pembiayaan. Hal ini menunjukkan bahwa data digital yang kita tinggalkan setiap hari memiliki nilai ekonomi yang sangat tinggi.
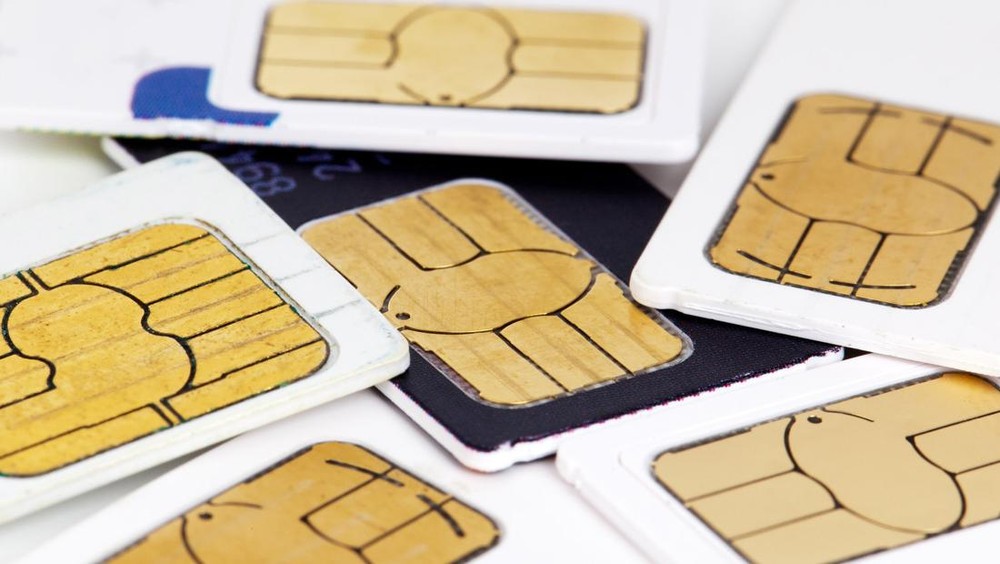
Ketua Bidang Hubungan Masyarakat Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI), Kuseryansyah, menjelaskan bahwa perusahaan pinjaman daring (pinjol) legal kini mulai beralih menggunakan data alternatif untuk melakukan penilaian risiko atau credit scoring. Data ini tidak hanya terbatas pada riwayat perbankan, tetapi juga mencakup data telekomunikasi dan aktivitas di media sosial.
Menurut Kuseryansyah, durasi kepemilikan nomor ponsel mencerminkan stabilitas dan kredibilitas seseorang. "Kami melihat satu nomor ponsel saja, jika sudah digunakan selama 10 tahun, dari sana sudah bisa terbentuk skor minimum. Ini sangat simpel, tidak perlu lagi melihat tabungan atau gaji secara mendalam," ujarnya saat ditemui di Jakarta.
Logika di balik penggunaan data ini adalah untuk melihat eksistensi seseorang. Seseorang yang menggunakan nomor yang sama selama satu dekade dianggap memiliki profil yang stabil dan kemungkinan besar tidak sedang dikejar-kejar oleh penagih utang (debt collector). Sebaliknya, jika sebuah nomor baru aktif hanya dalam hitungan hari, hal tersebut justru akan memicu kecurigaan penyedia pinjaman terkait risiko gagal bayar.
Langkah inovatif ini diambil karena Indonesia merupakan pasar potensial terbesar untuk layanan pinjaman daring berdasarkan jumlah populasi. Filosofi utamanya adalah inklusi keuangan, di mana akses terhadap kredit tidak boleh hanya menjadi hak eksklusif masyarakat kelas menengah ke atas. Masyarakat ekonomi bawah pun berhak mendapatkan dukungan modal melalui skema pembiayaan digital ini.
Data menunjukkan bahwa sektor ini terus tumbuh pesat. Hingga November 2025, total pembiayaan yang tersalurkan melalui platform pinjaman daring mencapai Rp94,85 triliun, dengan pertumbuhan tahunan sebesar 25,45 persen. Meski demikian, angka ini masih tergolong kecil jika dibandingkan dengan kebutuhan pembiayaan nasional yang sangat masif.
Terdapat celah pembiayaan (credit gap) yang sangat lebar di Indonesia. Saat lembaga keuangan konvensional baru mampu menopang sekitar Rp1.000 triliun dari total kebutuhan nasional yang mencapai Rp2.650 triliun, masih ada kekurangan sebesar Rp1.650 triliun. Bahkan, kebutuhan pembiayaan bagi sektor UMKM diprediksi akan melonjak tajam hingga mencapai Rp4.300 triliun pada tahun 2026 mendatang. Di sinilah peran teknologi finansial menjadi sangat krusial untuk menutup celah tersebut.

Tinggalkan komentar