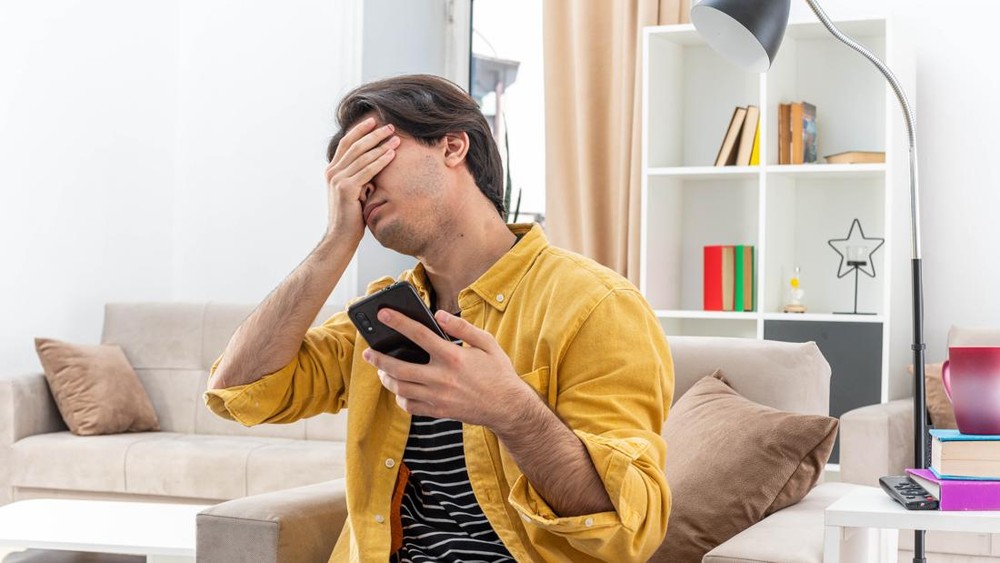
haluannews.id – Banyak masyarakat yang terjebak dalam mitos berbahaya mengenai pinjaman online (pinjol). Salah satu anggapan yang paling sering beredar di tengah masyarakat adalah keyakinan bahwa jika seseorang gagal bayar atau "galbay" selama 90 hari, maka seluruh utangnya akan otomatis hangus atau dianggap lunas. Namun, benarkah fenomena tersebut nyata?
Setelah ditelusuri lebih dalam, anggapan bahwa utang akan hilang dengan sendirinya setelah melewati masa 90 hari adalah sebuah kekeliruan fatal. Alih-alih lunas, status keterlambatan pembayaran tersebut justru membawa konsekuensi yang jauh lebih berat bagi kondisi finansial dan reputasi nasabah di masa depan.
Berdasarkan aturan yang tertuang dalam Peraturan OJK No. 10/POJK.05/2022, keterlambatan pembayaran pokok maupun bunga yang telah melewati masa 90 hari justru akan dikategorikan sebagai kredit macet atau masuk dalam status TWP 90. Status ini sama sekali tidak menghapuskan kewajiban nasabah untuk melunasi pinjamannya. Secara hukum, pihak penyelenggara pinjol tetap memiliki hak penuh untuk menagih sisa utang tersebut, bahkan berhak menempuh jalur hukum jika diperlukan untuk menyelesaikan persoalan tunggakan.
Dampak dari gagal bayar ini tidak hanya berhenti pada beban utang yang menumpuk. Nasabah yang tidak memenuhi kewajibannya akan dilaporkan ke dalam Sistem Layanan Informasi Keuangan (SLIK) OJK. Ketika nama seseorang sudah masuk dalam daftar hitam di SLIK, maka akses mereka terhadap layanan keuangan akan tertutup rapat. Hal ini akan membuat nasabah sangat kesulitan jika di kemudian hari ingin mengajukan pinjaman lain, seperti Kredit Pemilikan Rumah (KPR), kredit kendaraan bermotor, atau modal usaha di lembaga keuangan manapun.
Selain masalah reputasi, beban finansial nasabah akan terus membengkak karena bunga yang terus berjalan. Merujuk pada aturan OJK tahun 2022, bunga untuk pinjaman konsumtif legal ditetapkan maksimal 0,4% per hari untuk tenor di bawah 30 hari. Sementara itu, untuk pinjaman produktif, bunga bisa berkisar antara 12% hingga 24% per tahun. Jika nasabah sengaja menghindari pembayaran, akumulasi bunga dan denda akan membuat utang tersebut menjadi "bola salju" yang sulit dikendalikan.
Meski demikian, OJK juga memberikan perlindungan kepada konsumen terkait cara penagihan. Berdasarkan Peraturan OJK Nomor 22 Tahun 2023 Pasal 62, penyelenggara jasa keuangan wajib melakukan penagihan sesuai dengan norma sosial dan ketentuan hukum yang berlaku. Penagih utang atau debt collector dilarang keras menggunakan ancaman, intimidasi, atau tindakan yang bertujuan mempermalukan nasabah.
Aturan penagihan juga telah diatur secara spesifik mengenai waktu dan tempat. Penagihan hanya diperbolehkan dilakukan di alamat domisili konsumen pada hari Senin hingga Sabtu, di luar hari libur nasional, dengan rentang waktu pukul 08.00 hingga 20.00 waktu setempat. Penagihan di luar waktu atau tempat tersebut hanya boleh dilakukan jika telah mendapatkan persetujuan dari pihak konsumen terlebih dahulu. Jadi, meskipun nasabah memiliki hak untuk dilindungi dari cara penagihan yang kasar, kewajiban untuk melunasi utang tetaplah mutlak dan tidak akan pernah hilang.

Tinggalkan komentar